


«Кредитование на местах: какую роль кредитные товарищества играют в развитии сельских территорий Каз
В Казахстане кредитные товарищества за четверть века стали одним из инструментов финансирования бизнеса в сельской местности. Сегодня они работают в 157 районах страны и объединяют около 24 тысяч участников.
Однако меняющийся финансовый рынок ставит перед системой новый вопрос: какой должна быть ее дальнейшая роль и как использовать уже созданную инфраструктуру для развития сельских территорий?
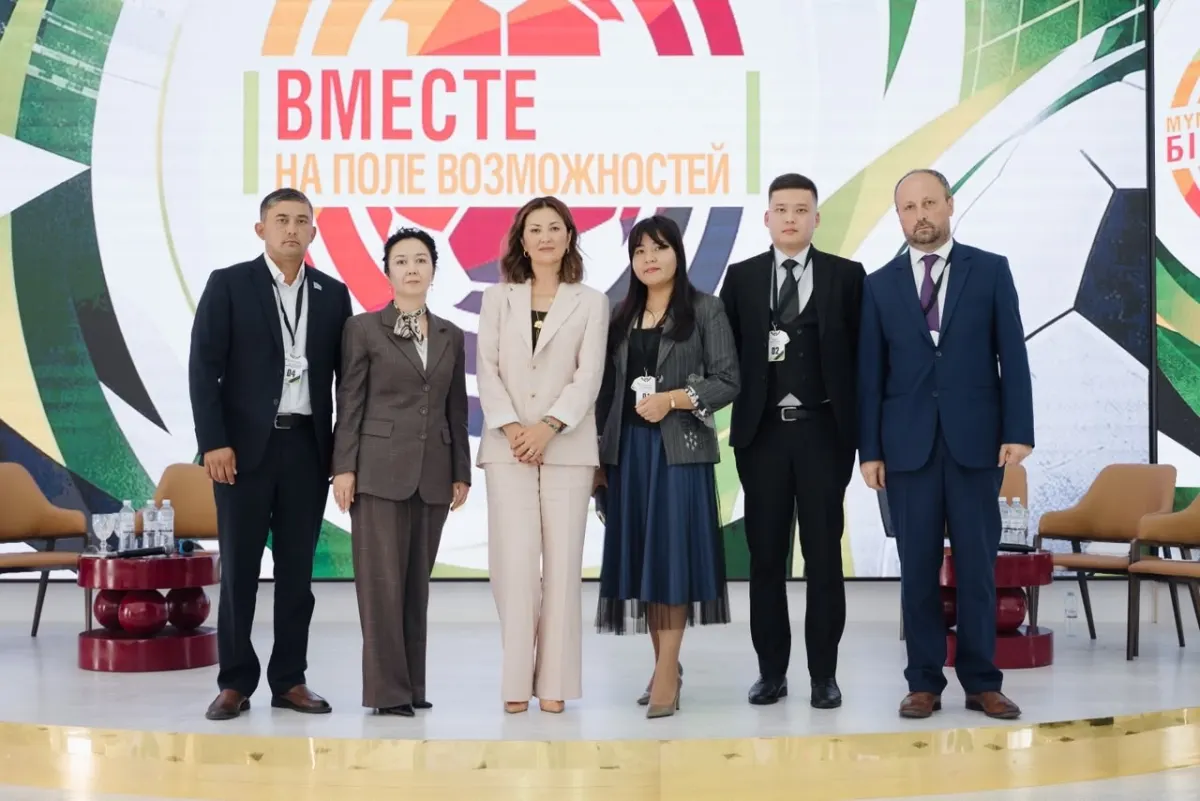
Эта тема стала одной из ключевых на VIII Форуме кредитных товариществ АПК, который прошел в Актобе. Участники обсудили доступ к финансированию, возможности самих кредитных товариществ, новые финансовые инструменты и дальнейшую модель развития системы.
25 лет работы в регионах
Система кредитных товариществ начала развиваться в Казахстане 25 лет назад при поддержке государства. Одной из основных задач было сделать финансирование более доступным для небольших и средних хозяйств, в том числе находящихся вдали от крупных городов.
За эти годы кредитные товарищества сформировали достаточно широкую региональную сеть. Их присутствие в 157 районах особенно важно с учетом специфики сельской экономики, где расстояние до финансовых институтов и доступность кредитных ресурсов зачастую непосредственно влияют на возможность открыть или расширить бизнес.
По состоянию на 1 января 2026 года кредитные отношения с АО «Аграрная кредитная корпорация» имеют 207 кредитных товариществ. Совокупный ссудный портфель КТ в корпорации достиг 342,2 млрд тенге.
При этом доля обязательств с просрочкой более 90 дней составляла 1,25%.
Через кредитные товарищества проходят десятки миллиардов тенге
О масштабе системы говорят и объемы финансирования. В 2025 году через кредитные товарищества было направлено 157,2 млрд тенге — 19% от общего объема финансирования Аграрной кредитной корпорации. Только за первое полугодие 2026 года объем финансирования через КТ составил 79,75 млрд тенге.
Однако дальнейшее развитие системы связано уже не только с объемом выдаваемых средств.
На первый план выходят доступ к фондированию, расширение финансовых возможностей самих товариществ, появление новых инструментов и растущая конкуренция на финансовом рынке.
Не только сельское хозяйство
Отдельным направлением становится более широкий взгляд на роль кредитных товариществ в сельской экономике.
Развитие села зависит не только от финансирования непосредственно сельхозпроизводства. Экономика сельских территорий включает малый бизнес, сферу услуг, переработку, торговлю и другие направления предпринимательства, которые создают рабочие места и обеспечивают экономическую активность на местах.
Поэтому потенциал кредитных товариществ может рассматриваться и с точки зрения развития предпринимательства в сельской местности в целом.
Для небольших населенных пунктов доступ к финансированию имеет особое значение: возможность получить средства на запуск или расширение дела напрямую связана с созданием рабочих мест, доходами населения и устойчивостью местной экономики.
Именно поэтому одним из вопросов дальнейшего развития системы становится расширение ее возможностей при сохранении первоначальной функции-обеспечивать доступ к финансовым ресурсам там, где он особенно необходим.
Что дальше?
За четверть века в Казахстане уже создана работающая сеть кредитных товариществ, накоплена клиентская база и сформирована практика финансирования на местах. Теперь перед участниками рынка стоит задача определить, как использовать эту инфраструктуру в новых экономических условиях.
Этому был посвящен VIII Форум кредитных товариществ АПК в Актобе. В центре обсуждения-дальнейшая модель работы КТ, расширение их финансовых возможностей, новые инструменты и роль системы в развитии сельских территорий.


