
Мошенники оформили кредит на ваше имя – что делать казахстанцам
Узнали о кредите, который никогда не брали? Не стоит игнорировать сообщения банка или ждать, пока полиция найдет мошенников. В Казахстане предусмотрен порядок, позволяющий приостановить начисление процентов и взыскание задолженности, а при определенных условиях – полностью списать незаконно оформленный заем. В сегодняшнем материале ИА «NewTimes.kz» рассказываем, куда обращаться, какие документы собрать и что делать, если банк отказывается помогать.
Как узнать, что мошенники оформили на вас кредит
Иногда человек узнает о чужом займе только после звонка из банка, сообщения о просрочке или неожиданного списания денег со счета. Бывает и так, что подозрительный кредит обнаруживается при обычной проверке кредитной истории.
Чтобы выяснить, какие займы числятся на ваше имя, необходимо получить персональный кредитный отчет. Это можно сделать через портал eGov.kz, Государственное кредитное бюро, Первое кредитное бюро или ЦОН.
В отчете отражаются сведения о кредитах и микрозаймах, кредиторах, задолженности и платежной дисциплине. Если обнаружен договор, который вы не заключали, сохраните отчет и приступайте к оспариванию.
Казахстанцы могут бесплатно получать персональный кредитный отчет один раз в календарный год. Если есть подозрения на мошенничество, не стоит откладывать проверку до следующего бесплатного запроса.
Что делать, если кредит оформили без вашего согласия
АРРФР рекомендует действовать последовательно. Чем раньше человек сообщит о мошенничестве, тем быстрее можно начать проверку обстоятельств оформления займа и добиться приостановки взыскания.
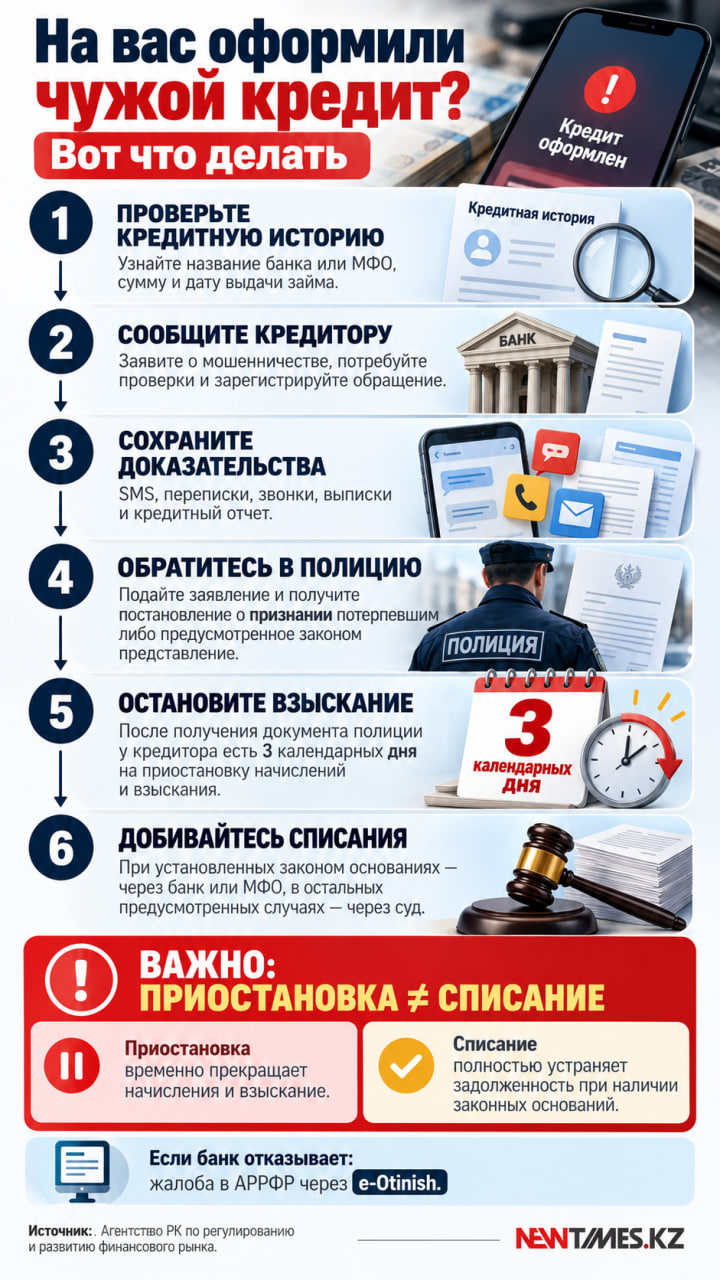
Шаг 1. Немедленно обратитесь в банк или МФО
Свяжитесь с организацией, в которой оформлен кредит, и сообщите, что не заключали договор и не давали согласия на получение денег. Попросите зарегистрировать обращение и провести внутреннюю проверку. Уточните номер обращения, дату регистрации и порядок получения письменного ответа.
Если мошенники могли получить доступ к вашему банковскому приложению, дополнительно потребуйте заблокировать скомпрометированные карты, счета и доступ к дистанционному обслуживанию.
Также запросите документы, связанные с выдачей займа: копию договора, сведения о способе идентификации заемщика, времени оформления кредита и реквизитах счета, на который перечислили деньги.
И не ограничивайтесь телефонным разговором. Письменное подтверждение обращения пригодится при дальнейшем разбирательстве.
Шаг 2. Соберите доказательства
Сохраните кредитный отчет, сообщения банка, SMS с кодами подтверждения, историю звонков, переписки в мессенджерах и выписки по счетам. Если мошенники представлялись сотрудниками банка или правоохранительных органов, укажите номера телефонов, с которых они звонили, и содержание разговора.
Даже если кажется, что доказательств недостаточно, это не повод откладывать заявление. Установлением обстоятельств мошенничества занимаются правоохранительные органы.
Шаг 3. Подайте заявление в полицию
Обратитесь в полицию лично либо воспользуйтесь предусмотренными электронными каналами подачи обращений. В заявлении укажите название банка или МФО, сумму и дату оформления кредита, обстоятельства обнаружения задолженности и причины, по которым вы считаете заем мошенническим.
Приложите имеющиеся документы и попросите проверить обстоятельства выдачи кредита, способ идентификации заемщика и движение денег.
Для дальнейшего взаимодействия с банком особенно важен процессуальный документ полиции – постановление о признании потерпевшим либо представление о принятии мер по устранению обстоятельств, способствовавших преступлению.
Уточните у следователя, когда и каким образом соответствующий документ будет направлен кредитору.
Шаг 4. Добейтесь приостановки начислений и взыскания
После получения предусмотренного законом процессуального документа кредитор обязан в течение трех календарных дней приостановить начисление процентов и неустойки, взыскание задолженности и претензионно-исковую работу по спорному кредиту.
Это важная защита для пострадавшего, однако она не означает, что долг уже аннулирован. Вопрос о списании решается отдельно.
Убедитесь, что банк или МФО получил документ полиции. Запросите письменное подтверждение принятых мер.
Если кредит уже передали коллекторам, сообщите им о расследовании и направьте копию процессуального документа.
Шаг 5. Пожалуйтесь в АРРФР, если кредитор бездействует
Если банк или МФО не приостанавливает взыскание после получения необходимых документов, направьте жалобу в Агентство по регулированию и развитию финансового рынка.
Сделать это можно через портал e-Otinish. Приложите копию обращения к кредитору, его ответ или отказ, документы полиции и другие подтверждающие материалы.
В жалобе опишите, какие действия кредитор не выполнил, и попросите проверить соблюдение требований законодательства.
Инфографика: мошенники оформили кредит – 6 шагов
Когда мошеннический кредит могут полностью списать
Сам факт обращения в полицию не означает автоматического списания долга. По разъяснению АРРФР, для этого необходимо установить факт мошенничества и нарушения со стороны кредитора при выдаче займа.
В зависимости от обстоятельств задолженность могут списать без суда либо на основании вступившего в законную силу судебного решения.
Списание без суда
Внесудебное списание возможно, когда полиция подтвердила обстоятельства мошенничества, а при оформлении кредита обнаружены предусмотренные законодательством нарушения со стороны банка или МФО.
К таким нарушениям относятся, в частности, отсутствие обязательной биометрической идентификации при оформлении онлайн-займа и выдача кредита при действующем добровольном запрете на получение займов.
При наличии необходимых процессуальных документов и установленных оснований кредитор обязан в течение трех рабочих дней списать задолженность, исправить кредитную историю и вернуть удержанные суммы.
Ранее в материале мы разъясняли, что происходит с кредитом, оформленным вопреки запрету на получение займов через eGov.
Когда потребуется решение суда
Если нарушения при выдаче кредита не относятся к очевидным основаниям для внесудебного списания, обстоятельства могут рассматриваться в судебном порядке.
Суд оценивает доказательства мошеннического оформления займа и нарушений кредитора, которые этому способствовали. Среди возможных обстоятельств – ненадлежащая идентификация клиента, незаконное использование персональных данных и игнорирование признаков мошенничества.
После вступления соответствующего решения суда в законную силу банк или МФО обязан не позднее десяти рабочих дней списать задолженность, вернуть удержанные или уплаченные по спорному кредиту суммы и обновить кредитную историю.
Таким образом, для полного освобождения от долга недостаточно просто заявить, что деньги получили мошенники. Необходимо подтвердить обстоятельства оформления займа и наличие установленных законом оснований для его списания.
Что указать в заявлении о мошенническом кредите
В заявлении в банк или МФО необходимо указать свои ФИО, контактные данные, номер кредитного договора (если известен), дату оформления займа и его сумму. Также следует объяснить, при каких обстоятельствах вы узнали о задолженности, и подчеркнуть, что не заключали договор и не давали согласия на получение кредита.
Попросите кредитора проверить обстоятельства выдачи займа, в том числе способ идентификации заемщика и реквизиты, на которые перечислили деньги. Также потребуйте предоставить копию кредитного договора и результаты проверки. Если уже обращались в полицию, укажите дату подачи заявления и его регистрационные данные.
К обращению приложите имеющиеся доказательства: кредитный отчет, переписки, сообщения и документы полиции. Если у вас уже есть постановление о признании потерпевшим или предусмотренное законом представление полиции, отдельно потребуйте приостановить начисление процентов, неустойки и взыскание задолженности. При наличии законных оснований попросите списать долг и исправить кредитную историю.
Подайте заявление через официальный канал банка или МФО и обязательно сохраните подтверждение его регистрации. Оно пригодится, если впоследствии придется обращаться с жалобой в АРРФР.
Что делать, если мошеннический кредит испортил кредитную историю
Даже после решения вопроса с задолженностью важно проверить, какие сведения о спорном займе остались в кредитном отчете. Если долг списан по установленным законом основаниям, кредитор должен передать корректные данные в кредитное бюро. Однако лучше самостоятельно заказать новый отчет и убедиться, что информация обновлена.
Если в кредитной истории сохраняются ошибочные сведения, их можно оспорить через предусмотренные сервисы кредитных бюро и eGov.
При этом не стоит платить посредникам, обещающим за деньги удалить любую негативную запись. Законная просрочка и ошибочная информация о мошенническом займе – разные ситуации.
Как защититься от новых мошеннических кредитов
После обнаружения чужого займа необходимо не только разобраться с уже возникшей задолженностью, но и снизить риск повторного использования персональных данных.
В первую очередь смените пароли от банковских приложений, электронной почты и других важных сервисов, завершите подозрительные сеансы и проверьте безопасность телефона. Если злоумышленники получили доступ к электронной цифровой подписи, необходимо принять меры по отзыву скомпрометированных ключей.
Дополнительно можно установить добровольный отказ от получения банковских займов и микрокредитов – так называемый «Стоп-кредит» – через eGov. Это бесплатная мера защиты, но она не отменяет уже оформленные обязательства.
С 1 октября 2026 года в Казахстане также действуют дополнительные меры проверки при оформлении отдельных онлайн-кредитов. Как мы рассказывали ранее, банки обязаны задавать заемщикам вопросы, помогающие выявить возможное давление мошенников.
Частые вопросы
Нужно ли платить по кредиту, который оформили мошенники? Не следует считать долг автоматически аннулированным только потому, что вы подали заявление в полицию. Добивайтесь официальной приостановки начислений и взыскания, а затем решения вопроса о списании. Если платеж уже наступил, а приостановка не оформлена, необходимо срочно получить письменные разъяснения кредитора и при необходимости юридическую помощь.
Можно ли списать кредит без суда? Да, если одновременно подтверждены мошенничество и предусмотренные законом нарушения при выдаче займа, позволяющие применить внесудебный порядок.
Сколько времени банк рассматривает вопрос о списании? При наличии установленных оснований для внесудебного списания предусмотрен срок три рабочих дня. Если необходимо судебное решение, кредитор исполняет его в установленный срок после вступления в законную силу.
Куда жаловаться, если банк продолжает требовать деньги? В АРРФР через e-Otinish. К жалобе необходимо приложить процессуальный документ полиции, обращение к кредитору и подтверждения того, что взыскание продолжается.
Поможет ли запрет «Стоп-кредит», если заем уже оформлен? Запрет прежде всего предназначен для защиты от новых займов. Сам по себе он не аннулирует ранее возникшую задолженность. Но если кредит выдали в период действия запрета, это может стать основанием для списания при соблюдении предусмотренных законом условий.
Главное – не игнорировать обнаруженный кредит и фиксировать каждый этап обращения. Письменное заявление в банк, документы полиции и доказательства обстоятельств выдачи займа помогут добиться предусмотренной законом защиты и, при наличии оснований, полного списания задолженности.


