


Как защитить банковскую карту от мошенников в Казахстане и что делать при краже денег
Для кражи денег мошенникам не всегда нужен доступ к самой банковской карте. Иногда достаточно одного SMS-кода, перехода по поддельной ссылке или нескольких минут разговора по телефону. Причем злоумышленники все чаще представляются не только сотрудниками банков, но и полицейскими, работниками государственных органов и служб доставки. ИА «NewTimes.kz» разобрался, какие схемы используют аферисты и как не потерять свои сбережения.
Сначала главное: что делать, если деньги уже под угрозой
Вы получили уведомление о покупке, которую не совершали. Или только что продиктовали незнакомцу код из SMS и поняли, что разговаривали с мошенником. В такой ситуации важна скорость реакции. Не нужно ждать, пока банк самостоятельно обнаружит подозрительные операции.
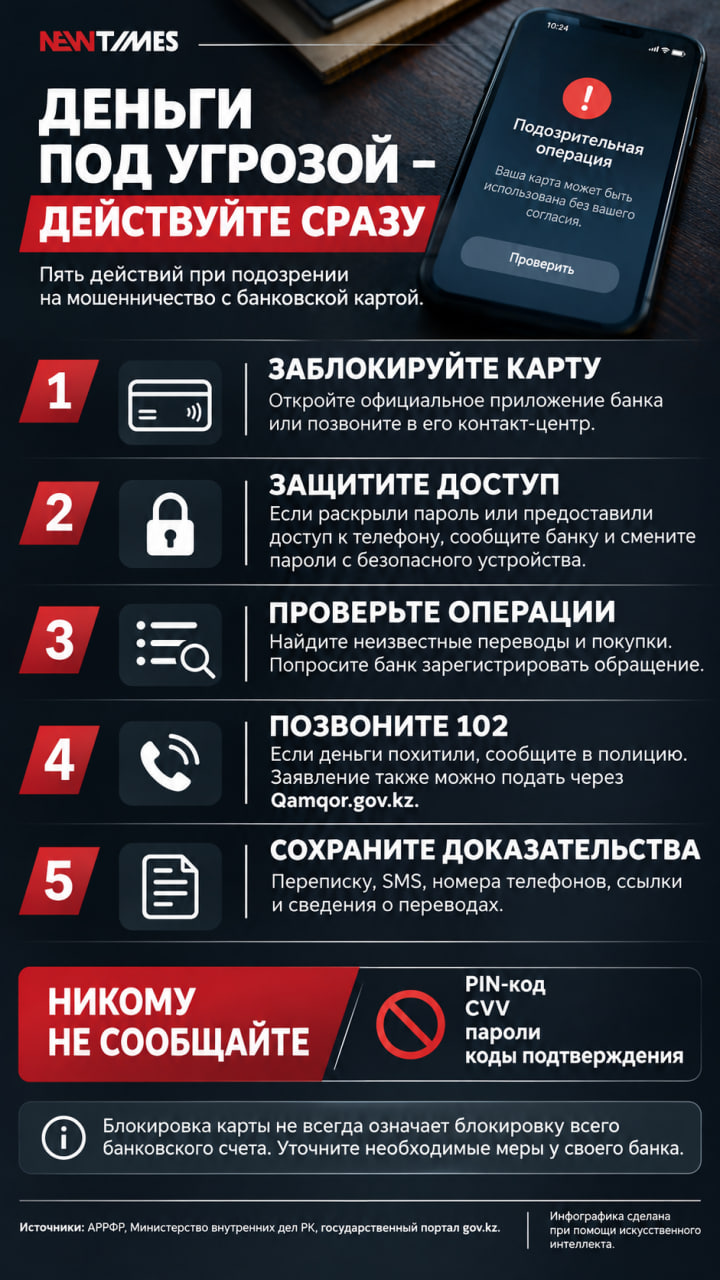
Первое действие – немедленно заблокировать карту. Сделать это можно в мобильном приложении банка или через его официальный контакт-центр.
Если вы сообщили постороннему человеку пароль от банковского приложения, предоставили удаленный доступ к телефону или включили демонстрацию экрана, одной блокировки карты может оказаться недостаточно. Сообщите банку о возможном взломе и попросите ограничить доступ к счетам и дистанционным операциям.
Затем проверьте историю переводов и покупок. Если обнаружили операции, которых не совершали, сразу сообщите об этом банку и попросите зарегистрировать обращение об оспаривании транзакций.
Если деньги уже похитили, обратитесь в полицию по номеру 102 или подайте заявление через Qamqor.gov.kz. Такой порядок рекомендует государственный портал Казахстана.
Сохраните переписку с мошенниками, номера телефонов, ссылки, банковские уведомления и подтверждения переводов. Эти сведения могут помочь установить обстоятельства произошедшего.
Пять уловок, на которые продолжают попадаться казахстанцы
Мошеннические схемы меняются, но их главная цель остается прежней: заставить человека самостоятельно раскрыть конфиденциальную информацию или перевести деньги.
«Ваши деньги пытаются украсть»
Человек получает звонок якобы от службы безопасности банка. Собеседник сообщает о подозрительной операции, попытке взлома или кредите, который кто-то оформляет на имя клиента. Чтобы «спасти» деньги, предлагают перевести их на специальный защищенный счет. Иногда просят оформить новый кредит, чтобы якобы заблокировать мошенническую заявку.
Никакого безопасного счета для таких переводов не существует. Если звонящий требует срочно перевести деньги, завершите разговор и самостоятельно позвоните в банк.
В августе 2026 года Агентство по регулированию и развитию финансового рынка (АРРФР) вновь предупредило казахстанцев об этой схеме. Регулятор подчеркнул, что сотрудники банков не требуют SMS-коды, пароли и переводы на сторонние счета.
«Отсканируйте QR-код для оплаты»
QR-коды давно стали привычным способом оплаты покупок, парковки и других услуг – этим пользуются и мошенники. Они могут разместить поддельный код поверх настоящего. После сканирования человек попадает на сайт, который внешне напоминает страницу банка или платежного сервиса. Там ему предлагают ввести реквизиты карты, пароль или код подтверждения.
Ранее мы рассказывали, как казахстанцев предупредили об опасных QR-кодах на улицах. По информации полиции, злоумышленники размещали их на остановках, в подъездах и других общественных местах.
Поэтому перед оплатой стоит проверить адрес сайта, который открылся после сканирования. Если страница выглядит подозрительно или требует лишние данные, лучше отказаться от операции.
«Ваша карта заблокирована»
Иногда мошенники не пытаются сразу украсть деньги. Вместо этого они создают проблему, которую затем предлагают решить.
В феврале этого года мы сообщали о массовой блокировке банковских карт казахстанцев по инициативе злоумышленников. По данным Нацбанка, аферисты собирали персональную информацию из открытых источников, социальных сетей, маркетплейсов и фишинговых сайтов. Затем использовали ее, чтобы инициировать блокировку чужих карт. После этого мошенники могли связываться с владельцами и предлагать помощь в восстановлении доступа.
Если карта внезапно перестала работать, не доверяйте человеку, который первым позвонил с предложением ее разблокировать. Причину ограничений нужно выяснять непосредственно в банке.
«Установите приложение для защиты»
Еще одна распространенная уловка – предложение установить программу удаленного доступа. Мошенник убеждает человека, что приложение необходимо для проверки телефона, защиты счета или отмены подозрительной операции.
После установки злоумышленник может получить возможность наблюдать за действиями владельца устройства, а при предоставлении соответствующих разрешений – управлять им.
Особенно опасны просьбы включить демонстрацию экрана во время входа в банковское приложение.
АРРФР прямо предупреждает: настоящие сотрудники банков не требуют устанавливать такие программы или показывать экран телефона по видеосвязи.
«Вы выиграли приз» или «Вам положена выплата»
Сообщение о неожиданном выигрыше, компенсации или социальной выплате может выглядеть убедительно. Иногда злоумышленники используют названия известных компаний и государственных организаций.
Для получения денег человеку предлагают перейти по ссылке и указать банковские реквизиты. Затем могут попросить оплатить небольшую комиссию или подтвердить операцию кодом из SMS.
Главный признак обмана – необходимость раскрыть конфиденциальные данные или перевести деньги ради получения обещанного вознаграждения.
Почему одной блокировки карты может быть недостаточно
Многое зависит от того, какую именно информацию получили мошенники.
Если постороннему человеку стал известен только номер карты, это еще не означает, что он сможет беспрепятственно распоряжаться деньгами. Но если вместе с номером он получил срок действия, CVV-код, пароли или коды подтверждения, риски значительно возрастают.
Особенно опасна ситуация, когда мошенники получили доступ к телефону и банковскому приложению. Тогда они могут попытаться провести операции не только по одной карте, но и по другим счетам.
Поэтому при подозрении на взлом необходимо сообщить банку обо всех обстоятельствах, сменить пароли с безопасного устройства и проверить доступ к электронной почте и мобильному номеру.
После блокировки скомпрометированной карты банк может предложить ее перевыпуск. Новая карта получит другие реквизиты, но сама по себе эта мера не устранит угрозу, если посторонние сохранили доступ к банковскому аккаунту.
Инфографика – что делать, если мошенники получили доступ к карте
Как защитить карту до того, как возникнет проблема
Не обязательно отказываться от интернет-покупок или постоянно держать банковскую карту заблокированной. Намного полезнее правильно настроить ее безопасность.
Установите лимиты на операции. Многие банковские приложения позволяют ограничивать суммы переводов, снятия наличных и покупок. Если мошенники получат доступ к реквизитам, лимиты могут сократить возможный ущерб.
Отключайте интернет-платежи, когда они не нужны. Такая функция есть не во всех банках, но при наличии ее удобно использовать для дополнительной защиты.
Заведите отдельную карту для покупок в интернете. Необязательно хранить на ней крупную сумму. Деньги можно переводить непосредственно перед оплатой.
Подключите уведомления об операциях. Чем раньше вы узнаете о подозрительном списании, тем быстрее сможете обратиться в банк.
Не храните пароли и PIN-коды рядом с реквизитами карты. Особенно опасно сохранять их в открытых заметках или пересылать через мессенджеры.
Такие меры рекомендует и АРРФР в памятке о мошенничестве с банковскими картами.
Украденные деньги можно вернуть?
Такая возможность существует, но результат зависит от обстоятельств. В первую очередь банк должен выяснить, каким образом прошла спорная операция. Имеет значение, использовали ли мошенники украденные реквизиты, получили ли доступ к приложению или убедили самого клиента подтвердить перевод.
Поэтому при обращении необходимо подробно объяснить, что произошло. Если вы не совершали операцию, прямо укажите это в заявлении и попросите провести проверку.
Если же деньги перевели самостоятельно под давлением мошенников, не скрывайте этот факт. Он важен для расследования.
В Казахстане работает Антифрод-центр Национального Банка, через который банки и правоохранительные органы обмениваются информацией о подозрительных операциях.
По данным МВД, за девять месяцев 2026 года участники системы заблокировали 4 млрд тенге на счетах отправителей и еще 1,5 млрд тенге на счетах дропперов. Потерпевшим добровольно вернули 617 млн тенге.
Однако блокировка подозрительных средств не означает, что деньги автоматически вернут каждому пострадавшему. Порядок возврата зависит от обстоятельств дела и предусмотренных законом процедур.
Если банк не рассматривает обращение или вы не согласны с его действиями, можно направить жалобу в АРРФР через e-Otinish.
Читайте также: Мошенники массово блокируют банковские карты казахстанцев
Мошенники знают ваши данные – стоит ли паниковать?
Звонок может выглядеть вполне убедительно. Незнакомец обращается к человеку по имени, называет его ИИН, адрес или последние цифры банковской карты. Затем представляется сотрудником банка и сообщает о подозрительной операции. Однако знание персональных данных еще не доказывает, что звонящий действительно работает в финансовой организации. Такую информацию мошенники могут получить из утечек, открытых источников или с помощью обмана.
Читайте также: Утечка персональных данных в Казахстане: что делать и как защитить себя
Если незнакомец знает ваш ИИН или номер телефона, это не означает, что он уже получил доступ к деньгам. Но если вы сообщили ему пароль, SMS-код или предоставили удаленный доступ к устройству, необходимо немедленно связаться с банком.
Самое опасное в таких разговорах – не осведомленность мошенника, а действия, к которым он подталкивает человека. Злоумышленники часто требуют принять решение немедленно, запрещают советоваться с близкими и убеждают никому не рассказывать о происходящем.
В такой ситуации лучше завершить разговор и самостоятельно обратиться в банк через официальное приложение или по номеру, указанному на карте. Даже если позвонивший вам человек утверждает, что промедление приведет к потере всех денег.


