


Кредитная история в Казахстане: как проверить бесплатно
Кредитная история показывает не только действующие долги, но и то, как человек рассчитывался по предыдущим займам. Проверить ее стоит перед новым кредитом и даже тогда, когда вы ничего не занимали – так можно вовремя обнаружить чужой заем или ошибку в данных. ИА «NewTimes.kz» рассказывает, где бесплатно посмотреть кредитную историю в Казахстане и что делать, если информация оказалась неверной.
Что такое кредитная история
Кредитная история начинает формироваться после первого займа. В ней отражается информация о кредитах и микрокредитах человека и о том, насколько исправно он выполнял свои обязательства.
Когда заемщик обращается за новым кредитом, банки и микрофинансовые организации используют эти данные для оценки его платежной дисциплины. При этом кредитная история – лишь один из факторов, которые могут повлиять на решение. Финорганизации также оценивают доходы, долговую нагрузку и другие показатели.
Поэтому хорошая кредитная история сама по себе не гарантирует одобрение нового займа, а отказ банка не обязательно означает, что с ней что-то не так.
Отсутствие кредитной истории тоже нельзя считать преимуществом. Если человек никогда не пользовался кредитами, финансовой организации сложнее оценить, насколько дисциплинированно он будет выполнять обязательства.
Что можно увидеть в кредитной истории
Полный персональный кредитный отчет позволяет проверить действующие и завершенные обязательства и то, как заемщик их исполнял. Именно по нему можно обнаружить кредит, который человек не оформлял, или ошибочные сведения о задолженности.
При проверке стоит обратить внимание прежде всего на действующие кредиты и микрокредиты, остаток задолженности, наличие просрочек и информацию по уже закрытым займам.
Полезно сверить отчет со своими банковскими приложениями. Если кредит давно погашен, а в истории он по-прежнему отображается как действующий, это повод разобраться в причине.
То же самое касается незнакомых займов. Обнаруженный кредит, который человек не оформлял, нельзя игнорировать даже при небольшой сумме.
Как бесплатно проверить кредитную историю в Казахстане
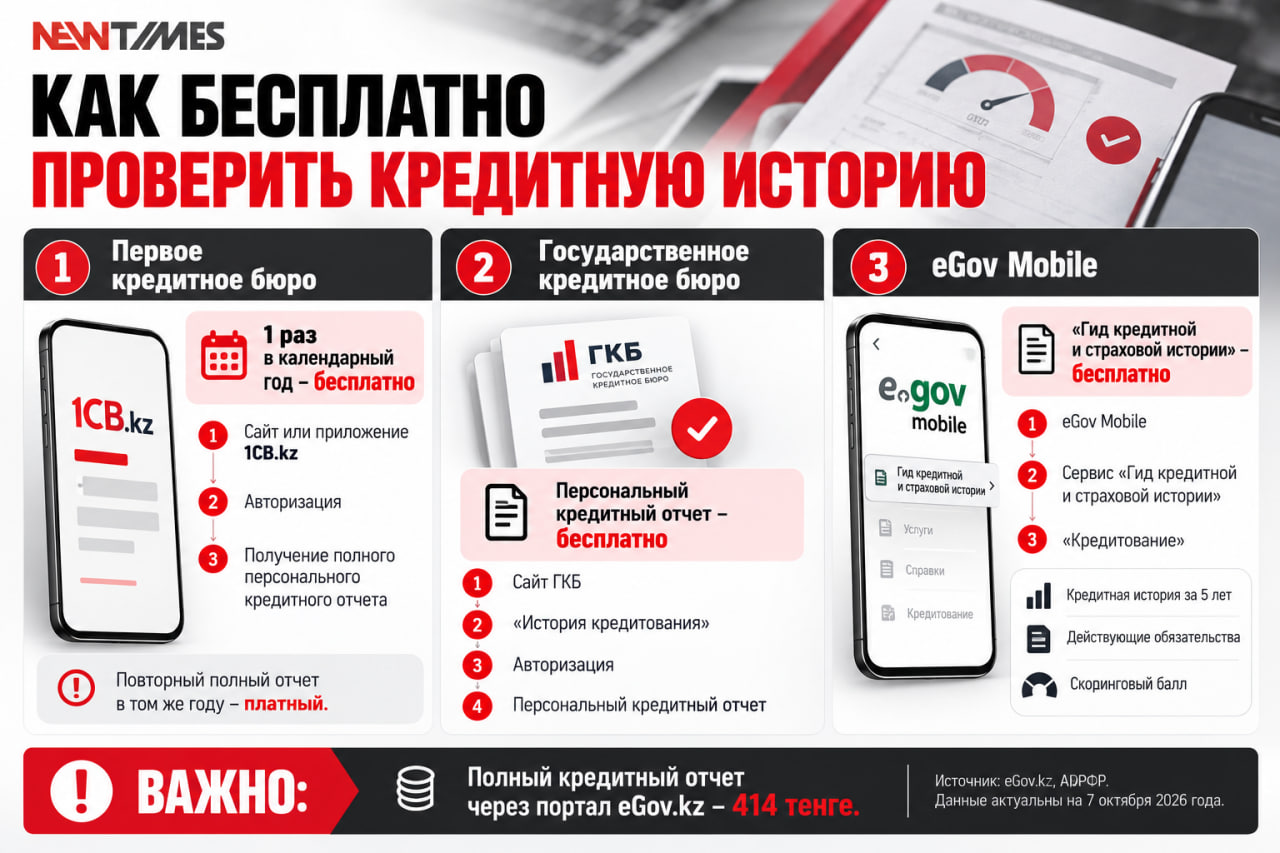
Казахстанцы имеют право один раз в календарный год бесплатно получить персональный кредитный отчет. При повторном запросе через Первое кредитное бюро в течение того же календарного года услуга становится платной.
Один из вариантов – сайт или мобильное приложение Первого кредитного бюро. Для получения бесплатного полного персонального кредитного отчета можно воспользоваться сервисом ПКБ.
Есть и Государственное кредитное бюро. На его сайте физические лица могут получать кредитные отчеты бесплатно. eGov отдельно указывает, что персональные кредитные отчеты для физлиц на сайте ГКБ предоставляются на бесплатной основе.
Еще один удобный вариант – eGov Mobile. В приложении работает сервис «Гид кредитной и страховой истории». В разделе «Кредитование» можно посмотреть сведения о кредитной истории за последние пять лет, действующие обязательства и скоринговый балл. Функции этого сервиса предоставляются бесплатно.
Здесь важно не запутаться: получение полного персонального кредитного отчета непосредственно через портал eGov.kz не является бесплатным способом. На странице услуги на 7 октября 2026 года указана стоимость 414 тенге. Бесплатный полный отчет один раз в год доступен через ПКБ, а бесплатные сведения также можно посмотреть через ГКБ и «Гид кредитной и страховой истории» в eGov Mobile.
Где бесплатно проверить кредитную историю – инфографика
Как проверить кредитную историю через eGov Mobile
Если человеку не нужен отдельный полный кредитный отчет, быстро проверить основные сведения можно в мобильном приложении eGov.
В приложении нужно найти сервис «Гид кредитной и страховой истории» и открыть раздел «Кредитование». Там отображается информация о кредитной истории за последние пять лет, действующих кредитных обязательствах и скоринговый балл.
Последний показатель помогает ориентировочно оценить свое кредитное поведение. Но воспринимать его как решение банка нельзя. В официальном описании сервиса отдельно подчеркивается, что скоринговый балл носит информационный характер.
То есть высокий балл не означает автоматического одобрения кредита, а низкий сам по себе не позволяет заранее утверждать, что любой банк откажет.
Как получить полный кредитный отчет
Если нужно внимательно проверить все сведения, лучше запросить персональный кредитный отчет.
Один из способов – Первое кредитное бюро. Один полный отчет в календарный год предоставляется бесплатно. Повторное получение в течение того же года стоит 414 тенге.
Также персональный кредитный отчет можно бесплатно получить через сайт Государственного кредитного бюро.
Есть и офлайн-варианты. Государственный информационный ресурс рекомендует обращаться в ЦОН, отделения «Казпочты» или офис Первого кредитного бюро. При себе понадобится удостоверение личности.
А вот при заказе персонального кредитного отчета непосредственно через eGov.kz придется заплатить 414 тенге. Согласно карточке услуги, отчет формируется в течение 15 минут. Для онлайн-запроса необходимо авторизоваться, заполнить заявку и подписать ее ЭЦП.
Как часто стоит проверять кредитную историю
Даже если новый заем не планируется, периодически заглядывать в кредитную историю полезно. Это позволяет проверить, правильно ли отображаются погашенные обязательства, и заметить кредит, который человек сам не оформлял.
Особенно разумно сделать это перед крупным займом – например, ипотекой. Если в отчете есть ошибка, лучше обнаружить ее заранее, а не после подачи заявки.
АРРФР также рекомендует проверять кредитную историю регулярно.
Сколько лет хранится кредитная история
В Казахстане информация в кредитном бюро хранится пять лет с даты получения последней информации о человеке. Это принципиальный момент: отсчет идет не со дня оформления кредита.
Например, человек оформил кредит в 2023 году и полностью рассчитался с банком в 2026-м. После погашения банк передал обновленные сведения в кредитное бюро. Пятилетний период хранения будет отсчитываться от поступления этой последней информации, а не от даты, когда заемщик впервые получил деньги.
Поэтому закрытый кредит не исчезает из истории сразу после последнего платежа.
Можно ли удалить плохую кредитную историю
Просто стереть достоверную информацию о реальных просрочках нельзя. Если заемщик действительно задерживал платежи, эти сведения являются частью его кредитной истории. Сам факт погашения долга не означает, что предыдущие просрочки должны исчезнуть из отчета. Иначе обстоит дело с ошибками – если человек вовремя платил кредит, а в отчете указана просрочка, либо погашенный заем продолжает числиться действующим, такую информацию можно оспорить.
Поэтому предложения «очистить кредитную историю» за деньги стоит воспринимать критически. Законный механизм позволяет исправлять недостоверные сведения, а не удалять достоверные данные по желанию заемщика.
Что делать, если в кредитной истории ошибка
Сначала нужно определить, какая именно информация неверна. Например, банк не передал сведения о погашении займа или в отчете появилась просрочка, которой фактически не было.
АРРФР рекомендует обратиться в банк, МФО или другую организацию, которая передала эти сведения, и при наличии приложить подтверждающие документы.
Кроме того, информацию можно оспорить онлайн. Такая услуга доступна через eGov.kz. Она предоставляется бесплатно. В карточке услуги указан срок до 15 рабочих дней при своевременном ответе поставщика информации. По итогам сведения либо исправят и сформируют новый кредитный отчет, либо заявителю сообщат, что информация была указана корректно.
Читайте также: Что нужно знать о новом праве казахстанцев отказаться от кредита за 14 дней
Что делать, если обнаружился чужой кредит
Незнакомый кредит – уже не обычная техническая ошибка. Если человек уверен, что договор не заключал и денег не получал, необходимо обратиться в финансовую организацию, указанную в кредитной истории, и сообщить о спорном займе.
Отдельную защиту дает добровольный отказ от получения банковских займов и микрокредитов. Его можно установить через eGov. Такой запрет снижает риск оформления нового кредита без ведома человека.
Читайте также: «Кто вас попросил взять кредит?»: казахстанцев начнут проверять перед онлайн-займами
Ранее мы выясняли у АРРФР, что произойдет, если заем все же выдадут при действующем добровольном запрете. Как пояснили в агентстве, в таком случае банк должен не позднее трех рабочих дней после выявления факта выдачи займа принять решение о полном списании задолженности, прекратить взыскание, исправить кредитную историю и вернуть ранее удержанные вознаграждение или неустойку.
Подробнее об этом – в нашем материале «Казахстанцам объяснили, что будет с кредитом, оформленным при eGov-запрете».
Можно ли улучшить кредитную историю
Мгновенного способа повысить качество кредитной истории нет. Главный фактор – то, как заемщик выполняет свои реальные обязательства.
Если кредиты уже есть, важно вносить платежи в установленные сроки и не допускать новых просрочек. Банки при оценке заемщика учитывают платежную дисциплину, долговую нагрузку и сведения о задолженности.
При этом специально брать небольшой кредит только ради «создания хорошей кредитной истории» не стоит. Новый долг сам по себе не гарантирует, что в будущем банк одобрит более крупный заем.
Если же кредитная история испорчена не поведением заемщика, а ошибкой банка или МФО, ждать несколько лет бессмысленно – неверные данные нужно оспаривать.
Почему банк может отказать даже с хорошей кредитной историей
Кредитная история не является рейтингом, который автоматически определяет решение банка. Финансовая организация оценивает заемщика комплексно. Значение имеют доход, уже существующая задолженность, долговая нагрузка, платежная дисциплина и собственная скоринговая система банка.
Поэтому два человека с похожей кредитной историей могут получить разные решения. Более того, один банк может отказать, а другой – принять иное решение в рамках своей системы оценки риска. По этой же причине невозможно гарантированно определить по одному скоринговому баллу из eGov Mobile, дадут человеку новый кредит или нет.
Главное о проверке кредитной истории
Проверить кредитную историю стоит не только перед обращением в банк. Она помогает увидеть действующие обязательства, старые просрочки, ошибки и займы, которые могли оформить без ведома человека. В Казахстане для этого есть несколько бесплатных вариантов. Полный отчет можно бесплатно получить через Первое кредитное бюро один раз в календарный год, а через Государственное кредитное бюро персональные отчеты для физлиц доступны бесплатно. Основные сведения также можно посмотреть в «Гиде кредитной и страховой истории» в eGov Mobile.
Если в отчете обнаружилась ошибка, ее можно оспорить бесплатно. А если появился неизвестный кредит, разбираться с ним стоит сразу, не дожидаясь просрочки или обращения взыскателей.


