


Что делать при просрочке по кредиту в Казахстане
Пропущенный платеж по кредиту не означает, что дело сразу дойдет до суда или коллекторов. В Казахстане заемщик может обратиться в банк или МФО и попросить изменить условия займа. Что делать в первые дни просрочки, как подать заявление на реструктуризацию и куда обращаться, если кредитор отказал – читайте в материале ИА «NewTimes.kz».
Просрочка возникает, когда заемщик не внес обязательный платеж в установленный договором срок. В такой ситуации главное – не ждать, пока долг станет больше, и не пытаться закрыть один кредит новым займом. Чем раньше человек сообщит банку или микрофинансовой организации о финансовых трудностях, тем больше вариантов урегулирования остается. АРРФР также рекомендует обращаться к кредитору как можно раньше.
Что происходит после просрочки по кредиту
Если платеж не поступил вовремя, кредитор должен сообщить заемщику о возникшей просрочке. По актуальной инструкции eGov, банк или МФО обязан сделать это в течение 10 календарных дней. В уведомлении должны указать размер задолженности, возможные последствия и право заемщика обратиться за изменением условий кредита.
Однако ждать сообщения от банка не стоит. Если уже понятно, что денег на очередной платеж не хватает, лучше самостоятельно связаться с кредитором. Просрочка отражается на кредитной истории, и если проблему долго не решать, последствия становятся серьезнее – от роста задолженности до принудительного взыскания.
При этом игнорирование звонков банка не избавляет от долга. Даже если заемщик временно не может платить совсем, обращение к кредитору дает возможность зафиксировать проблему и предложить способ ее решения.
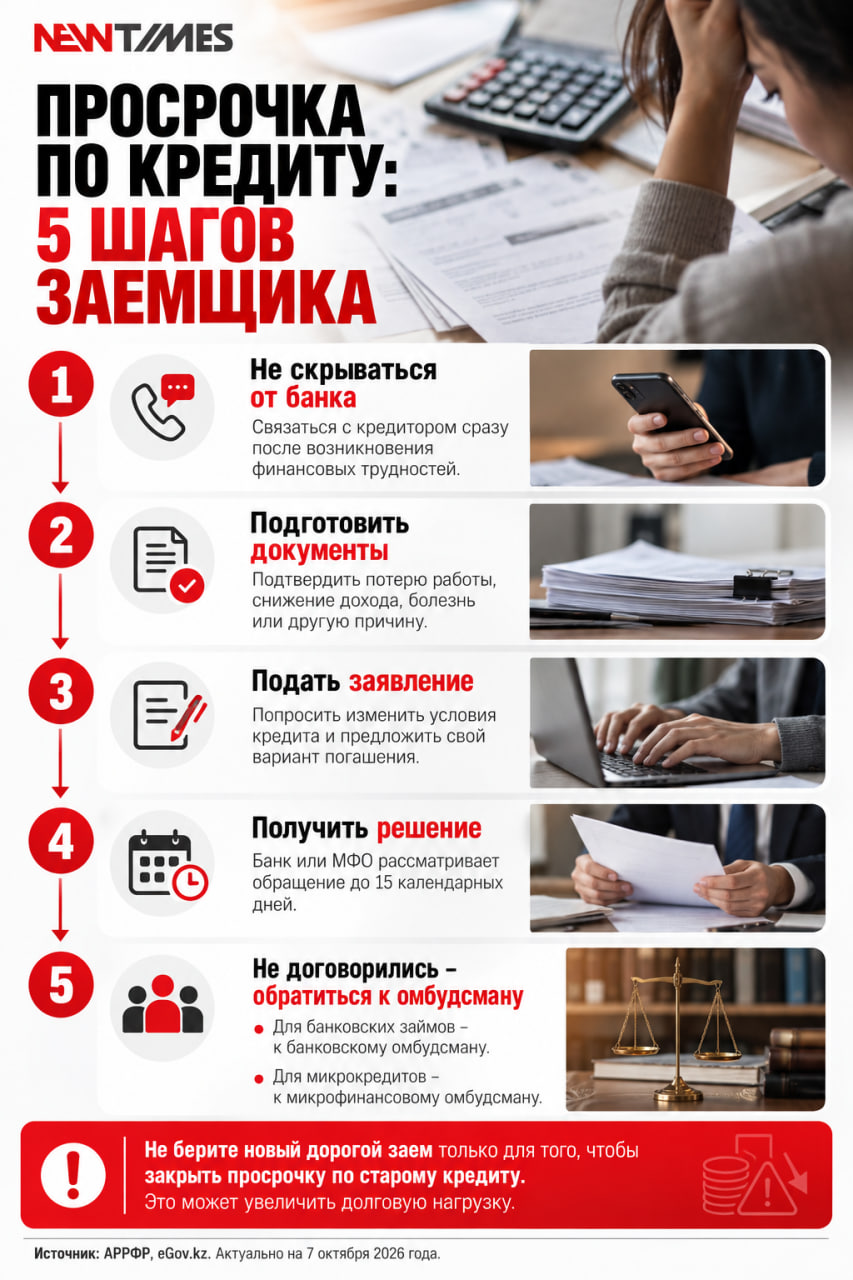
Что делать, если просрочил кредит – инфографика
Как попросить банк изменить условия кредита
Основной инструмент для заемщика – реструктуризация. Это изменение условий уже существующего займа таким образом, чтобы человек смог продолжить выплаты. В заявлении необходимо объяснить, почему возникли финансовые трудности, и предложить вариант решения проблемы.
Причиной может стать потеря работы, снижение зарплаты, временная нетрудоспособность, серьезная болезнь, декретный отпуск, призыв на военную службу или другие обстоятельства, которые объективно повлияли на возможность платить по кредиту.
Одних слов может оказаться недостаточно. К заявлению стоит приложить документы, подтверждающие изменение финансового положения: например, справку о доходах, сведения о потере работы или медицинские документы.
Само заявление банк или МФО обязаны принять и рассмотреть. Взимать плату только за рассмотрение обращения о реструктуризации нельзя.
Что написать в заявлении на реструктуризацию кредита
Просить просто «уменьшить кредит» недостаточно. Кредитору нужно понимать, что произошло и какую сумму заемщик реально сможет платить. В заявлении стоит указать номер кредитного договора, дату возникновения финансовых трудностей, их причину, нынешний доход и желаемый вариант изменения условий.
Например, заемщик может попросить предоставить временную отсрочку, увеличить срок кредита, уменьшить ежемесячный платеж или рассмотреть другой вариант реструктуризации.
Как составить заявление на реструктуризацию кредита
Универсальной формулировки заявления, которая подойдет для любой ситуации, нет. Заемщику важно описать причину финансовых трудностей, указать данные кредитного договора и предложить вариант, который поможет ему продолжить выплаты.
Например, можно попросить отсрочку, увеличение срока кредита со снижением ежемесячного платежа или другой вариант изменения условий.
Ниже – условный образец, который можно использовать как основу. Это не официальная форма банка или МФО: кредитор может установить собственные требования к заявлению и перечню подтверждающих документов.
Пример заявления
Заявление об изменении условий договора займа
Я, [ФИО], являюсь заемщиком по договору № [номер] от [дата].
В связи с [потерей работы / снижением дохода / болезнью / другой причиной] мое финансовое положение ухудшилось, поэтому я не могу выполнять обязательства по действующему графику в полном объеме.
Прошу рассмотреть возможность изменения условий договора и [предоставить отсрочку / увеличить срок займа и уменьшить ежемесячный платеж / рассмотреть другой вариант реструктуризации].
Мой текущий ежемесячный доход составляет [сумма] тенге. На погашение займа я могу направлять [сумма] тенге в месяц.
К заявлению прилагаю документы, подтверждающие изменение моего финансового положения.
Дата, ФИО, контактные данные.
Заемщику стоит сохранить подтверждение подачи заявления и копии приложенных документов. Они могут понадобиться, если банк или МФО откажет в изменении условий и спор придется решать дальше.
Как банк может уменьшить платеж
Реструктуризация не означает автоматического списания долга. Банк или МФО рассматривает ситуацию конкретного заемщика и может согласиться с его предложением, предложить свои условия либо мотивированно отказать.
Среди возможных вариантов АРРФР называет отсрочку платежей, увеличение срока займа, снижение ставки, списание части штрафов и пеней, а для залоговых кредитов – возможность самостоятельной продажи заложенного имущества.
У каждого варианта есть последствия. Например, увеличение срока действительно способно снизить ежемесячную нагрузку, но кредит придется выплачивать дольше, а итоговая переплата может вырасти.
Поэтому при предложении нового графика стоит смотреть не только на новый ежемесячный платеж, но и на срок кредита и общую сумму, которую предстоит вернуть.
Сколько банк рассматривает заявление
По актуальной государственной инструкции финансовая организация должна рассмотреть обращение заемщика в течение 15 календарных дней. За это время кредитор оценивает финансовое положение клиента и предложенный им вариант.
Заемщику могут согласовать предложенные условия, направить встречное предложение либо отказать с обоснованием.
Поэтому важно подавать именно официальное обращение. Телефонный разговор с сотрудником банка полезен для консультации, но если речь идет о реструктуризации, лучше иметь зарегистрированное заявление и подтверждение его подачи.
Что делать, если банк отказал в реструктуризации
Если договориться с банком не удалось, можно искать другие способы решения вопроса. По банковским займам заемщик может обратиться к банковскому омбудсману, а по займам МФО – к микрофинансовому омбудсману. АРРФР указывает эти механизмы как следующий этап, если стороны не смогли договориться самостоятельно.
К обращению стоит приложить кредитный договор, заявление о реструктуризации, документы о финансовом положении и ответ кредитора.
Также можно обратиться в Агентство по регулированию и развитию финансового рынка, если заемщик считает, что финансовая организация нарушила установленный порядок урегулирования задолженности. Понадобится подтвердить, что до этого человек уже обращался к кредитору и не смог найти приемлемое решение.
Здесь есть важное изменение, которое стоит учитывать при дальнейшем обновлении статьи: с 1 января 2027 года в Казахстане начнет работу единая Служба финансового омбудсмана. Она объединит омбудсманов в банковской, микрофинансовой, страховой сферах и на рынке ценных бумаг.
Что будет, если вообще не платить кредит
Сам долг из-за отсутствия платежей не исчезнет. Просрочка отражается в кредитной истории и может осложнить получение новых займов. При длительном неисполнении обязательств кредитор получает право использовать предусмотренные законом способы взыскания задолженности.
Поэтому стратегия «не отвечать банку и ждать» обычно только уменьшает количество доступных вариантов. Даже если денег недостаточно для полного платежа, имеет смысл официально сообщить о проблеме и попытаться изменить график.
Отдельно стоит осторожно относиться к попытке погасить просрочку новым кредитом или микрозаймом. Старый долг при этом фактически заменяется новым, а финансовая нагрузка может стать еще выше.
Читайте также: «Кто вас попросил взять кредит?»: казахстанцев начнут проверять перед онлайн-займами
Можно ли обратиться за реструктуризацией до просрочки
Если заемщик уже понимает, что следующий платеж окажется непосильным, ждать даты просрочки не обязательно. АРРФР рекомендует незамедлительно обращаться к кредитору при ухудшении финансового положения. Раннее обращение позволяет обсуждать решение до того, как задолженность существенно увеличится.
Например, человек потерял работу 5 октября, а следующий платеж по кредиту должен внести 20 октября. Уже в этот момент можно обратиться в банк, объяснить ситуацию и узнать о доступных вариантах изменения условий.
Если кредитов несколько и платить все уже невозможно
При нескольких кредитах сначала полезно составить полный список обязательств: кому и сколько человек должен, размер ежемесячного платежа, дату платежа и наличие просрочки. Затем обращаться придется к каждому кредитору отдельно. Желательно заранее определить сумму, которую заемщик реально способен направлять на погашение долгов каждый месяц.
Читайте также: Небанковские рассрочки могут оставить казахстанцев с лишними долгами
Если снижение платежей уже не решает проблему и доходов объективно недостаточно для обслуживания долгов, существуют более серьезные правовые механизмы – восстановление платежеспособности и банкротство физических лиц. Но это отдельные процедуры со своими условиями и последствиями, поэтому рассматривать их как обычную «реструктуризацию кредита» нельзя.
Ранее мы рассказывал о механизме восстановления платежеспособности и примере, когда заемщику через суд изменили график выплат. Подробнее – в материале «Как казахстанцам законно снизить платежи по кредитам – советы эксперта».
Просрочка уже больше 90 дней: что делать
Даже при длительной просрочке у заемщика остаются варианты решения проблемы. Связаться с кредитором и выяснить возможность урегулирования задолженности все равно стоит.
Однако положение заемщика становится сложнее. Длительная просрочка отражается в кредитной истории и влияет на возможность получить новое финансирование. В действующих в 2026 году правилах наличие просроченной задолженности свыше 90 дней также учитывается финансовыми организациями при оценке заемщика.
Если дело уже перешло к взысканию, универсального алгоритма для всех случаев нет: дальнейшие действия зависят от того, находится долг еще у первоначального кредитора, передан ли он на взыскание и начато ли исполнительное производство.
Поэтому на этом этапе особенно важно выяснить текущий статус задолженности и не переводить деньги неизвестным лицам без проверки оснований для взыскания.
Читайте также: Кредитная история в Казахстане: как проверить бесплатно
Главное при просрочке по кредиту
Даже после одного пропущенного платежа лучше сразу связаться с кредитором и обсудить дальнейшие действия. Нужно выяснить точную сумму задолженности, оценить, сколько человек реально способен платить, собрать подтверждения ухудшения финансового положения и официально обратиться в банк или МФО.
Реструктуризация может дать отсрочку, снизить ежемесячный платеж или изменить другие условия займа, но кредитор не обязан соглашаться именно с тем вариантом, который предложил клиент. Если договориться не удалось, спор можно продолжить через финансового омбудсмана и предусмотренные законом механизмы защиты.
Читайте также: Просрочки в нескольких банках: казахстанцам готовят новый способ договориться
Главное – не затягивать, чтобы временные трудности с деньгами не переросли в долг, с которым уже сложно справиться.


