


Ипотеку «7-20-25» продолжат в 2027 году: сколько денег направят на программу
В 2027 году на ипотечную программу «7-20-25» планируют направить до 100 млрд тенге. Финансирование будут распределять поквартально – по 25 млрд тенге. Об этом сообщили в Казахстанском фонде устойчивости 3 ноября, передает ИА «NewTimes.kz».
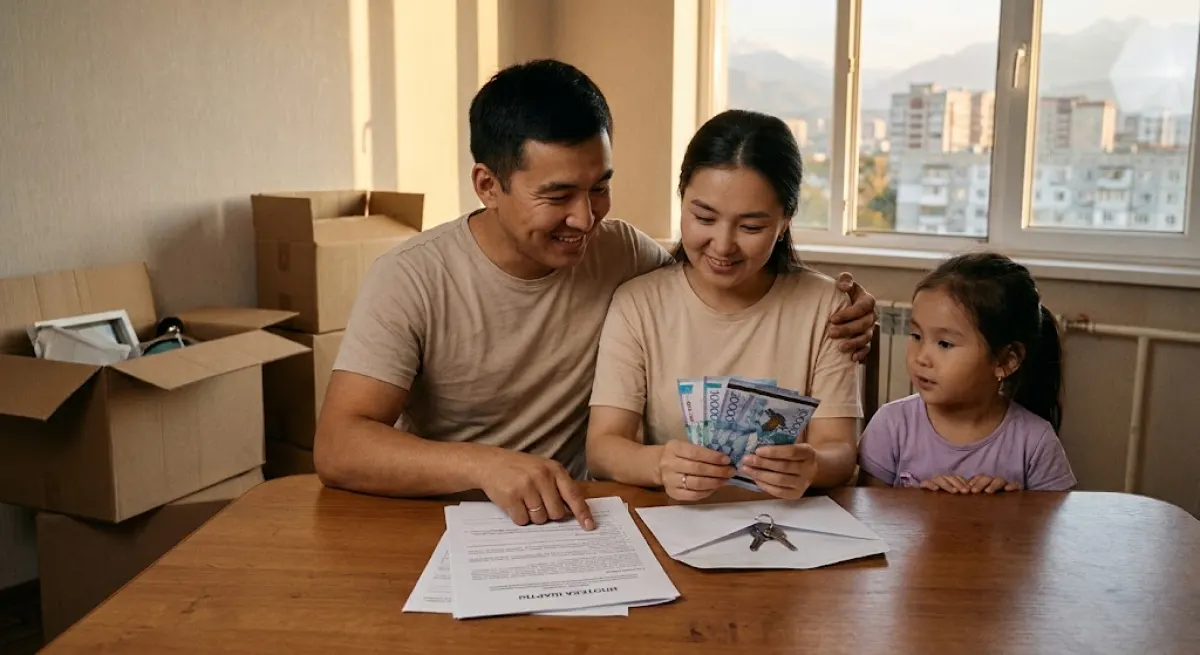
Деньги предназначены для выкупа ипотечных кредитов у банков второго уровня. Это значит, что сначала банки самостоятельно выдают займы гражданам, а затем Казахстанский фонд устойчивости выкупает у них права требования по этим кредитам. Предварительно деньги банкам перечислять не будут.
Программа позволяет купить готовое жильё на первичном рынке, то есть в новостройках.
Ипотеку по программе выдают семь банков: Halyk Bank, Банк ЦентрКредит, Freedom Bank Kazakhstan, Bank RBK, Altyn Bank, Евразийский банк и ForteBank.
Что такое программа «7-20-25» и на каких условиях казахстанцы могут получить ипотеку
Программа «7-20-25» – государственная ипотечная программа, запущенная в Казахстане в июле 2018 года. Её главная цель – помочь гражданам приобрести собственное жильё на первичном рынке на льготных условиях.
Название программы отражает её основные условия: 7% – годовая процентная ставка, 20% – минимальный первоначальный взнос и 25 лет – максимальный срок кредитования.
Оператором программы выступает АО «Казахстанский фонд устойчивости». Ипотеку можно оформить в банках – участниках программы.
Основные условия программы
Годовая процентная ставка по ипотеке составляет 7%, эффективная ставка вознаграждения (ГЭСВ) – от 7,2%. Первоначальный взнос должен составлять не менее 20% от стоимости жилья, а максимальный срок кредитования — 25 лет. Кредит выдаётся в тенге.
По программе можно приобрести только готовое жильё на первичном рынке, то есть квартиру в новом доме, который уже введён в эксплуатацию. Купить квартиру на вторичном рынке или в строящемся жилом комплексе по этой программе нельзя.
Также установлены ограничения по максимальной стоимости жилья. Для Астаны, Алматы, Актау, Атырау, Шымкента и пригородов Астаны и Алматы лимит составляет 30 млн тенге. В Караганде он равен 25 млн тенге, в остальных регионах Казахстана – 20 млн тенге.
Кто может участвовать?
Получить ипотеку по программе могут граждане Казахстана, которые соответствуют установленным требованиям. В частности, у заёмщика и его супруга или супруги не должно быть собственного жилья на территории страны в течение последних 18 месяцев. Также у заявителя не должно быть действующей ипотеки и ранее полученного займа по программе «7-20-25».
Кроме того, гражданин должен подтвердить свою платёжеспособность и наличие постоянного дохода. При необходимости к кредиту можно привлечь созаёмщика или гаранта.
Участвовать в программе разрешается только один раз.
Сколько ипотек выдали по программе?
По данным Казахстанского фонда устойчивости, за третий квартал 2026 года в рамках программы выдали 3 696 займов на общую сумму 74,9 млрд тенге.
С момента запуска программы казахстанцы получили более 87 тысяч ипотечных кредитов на общую сумму 1,26 трлн тенге.
Больше всего займов пришлось на Астану – 31 942, Алматы – 18 919 и Шымкент – 6 932.
Читайте также: Нет официальной зарплаты? Какие банки в Казахстане дают ипотеку без подтверждения доходов
Напомним, в Казахстане возобновляют приём заявок на женскую ипотеку «Ұмай». Второй этап программы стартует 3 ноября, на его финансирование предусмотрено 20 млрд тенге. В Отбасы банке сообщили, условия второго этапа останутся прежними. Максимальная сумма займа составит 50 млн тенге, процентная ставка – 14,8% годовых. Годовая эффективная ставка вознаграждения (ГЭСВ), которая учитывает дополнительные расходы по кредиту, составит от 16,3% до 16,8%.


